تجربتي في شركة العبور
كان مسمّاي الوظيفي «منسّق»، لكن عملي امتدّ من إدخال مبيعات المندوبين إلى الحوافز والكشوفات والكتب الرسمية مع الإدارة في بغداد. هذه قصة تلك التجربة، وما علّمتني إياه عن المحاسبة والأدوات والأتمتة.
كان مسمّاي الوظيفي في شركة العبور «منسّق». على الورق يبدو الدور بسيطًا، لكنني في الواقع كنت أقف في النقطة التي تمرّ منها أغلب أرقام الفرع: مبيعات المندوبين، والحوافز والرواتب، والكشوفات المحاسبية، والكتب الرسمية المرسلة إلى الإدارة العامة في بغداد.
هذه التجربة علّمتني كيف يجري العمل فعلًا داخل شركة كبيرة، بعيدًا عن المسمّيات الوظيفية.
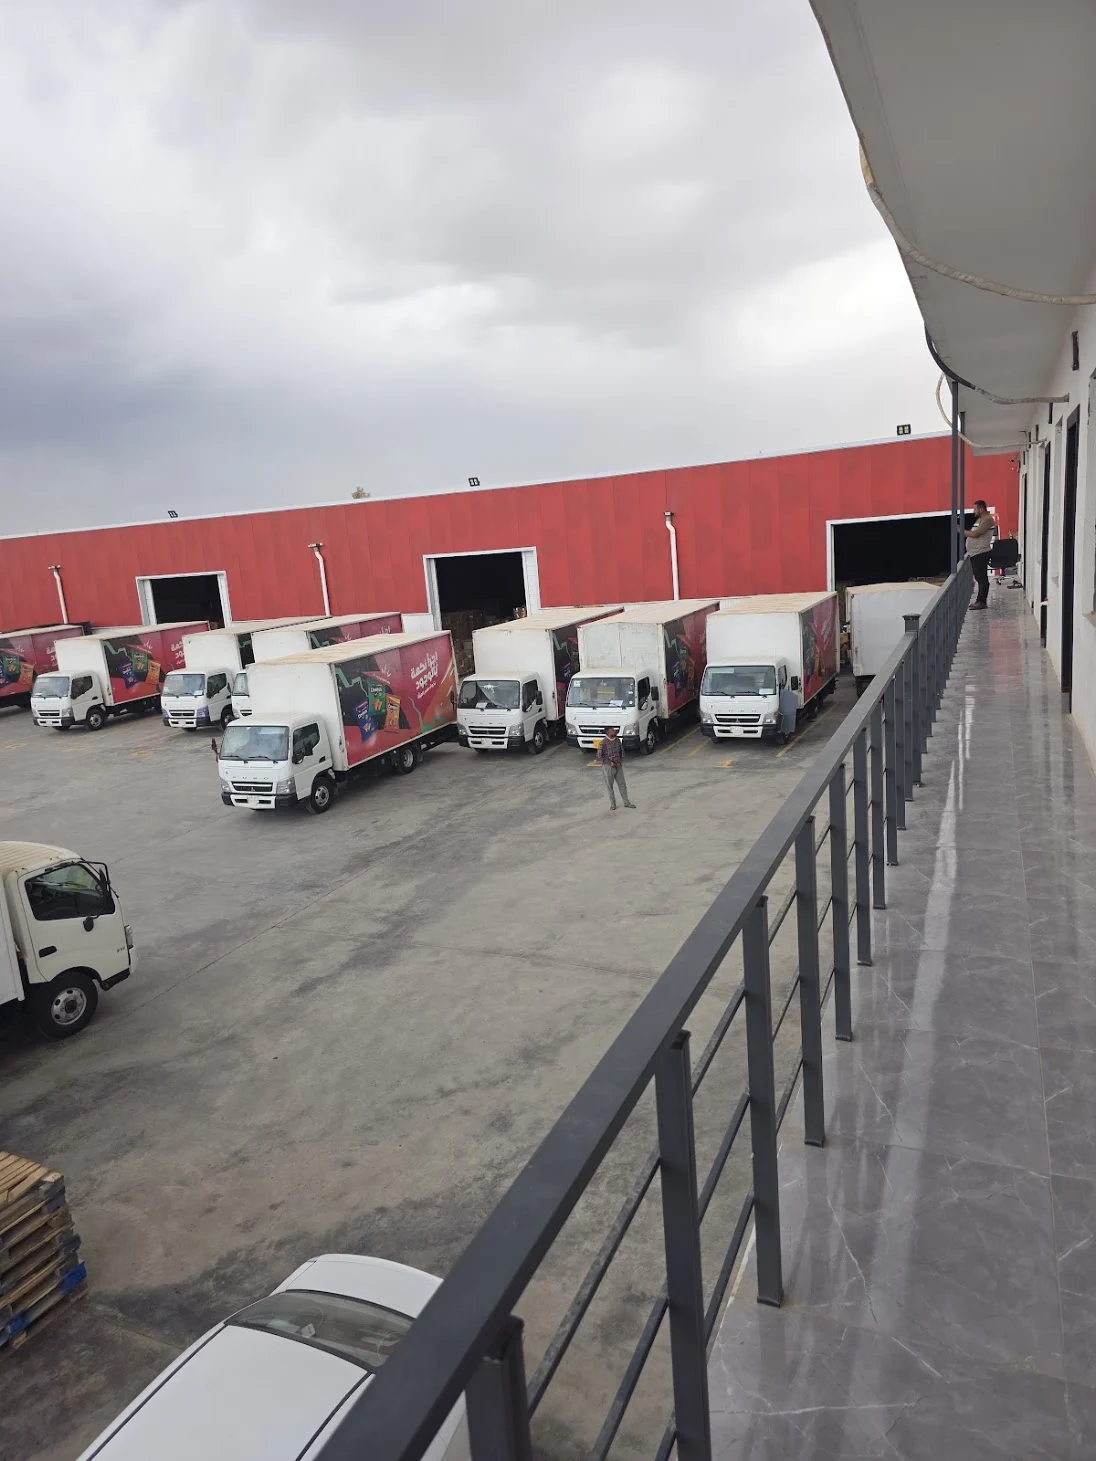
العبور شركة توزيع كبيرة لمنتجات غذائية ومشروبات معروفة، مثل ليز واليوم وأكوافينا. لها أكثر من 40 فرعًا في أنحاء العراق، ويحقّق كل فرع أرباحًا سنوية بملايين الدولارات. كنت أعمل في فرع كركوك (مركز كركوك التسويقي).
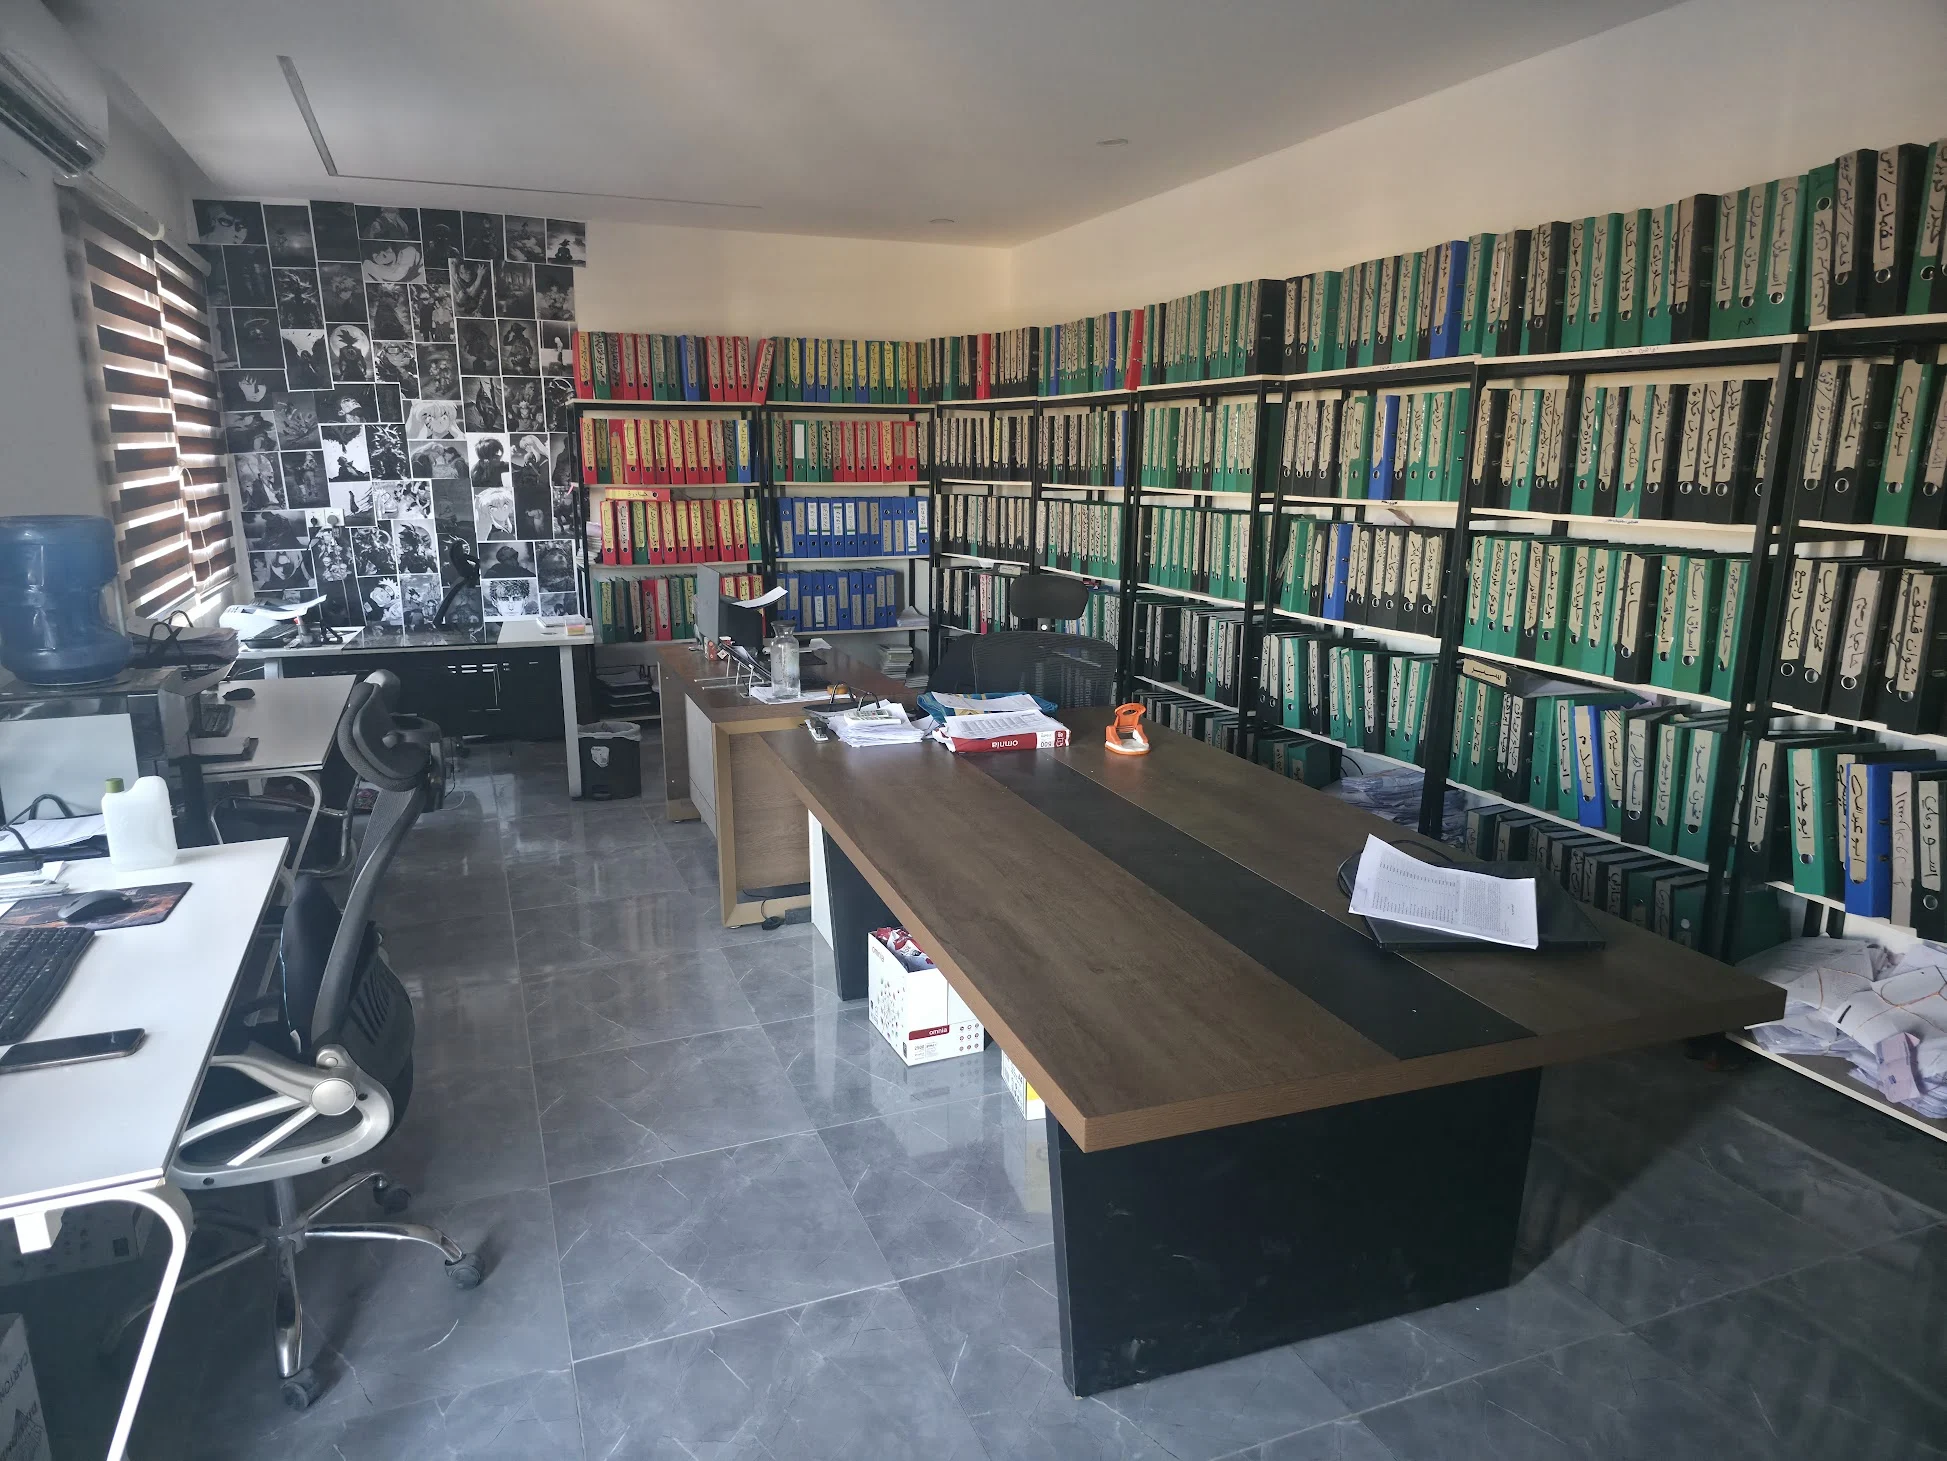
في شركة بهذا الحجم تخرج الشاحنات كل صباح محمّلة بالبضاعة، وكل كرتونة تُباع أو تُرجَع لا بدّ أن تظهر في مكان ما على الورق. وهذا «المكان» كان مكتبنا.
كل ملف على هذه الرفوف يمثّل زبونًا أو مندوبًا أو نوعًا من الكشوفات، وكان عليّ أن أؤرشف فيها مستندات كل يوم، دون استثناء.
كنت مسؤولًا عن 10 مندوبي مبيعات. كل يوم أُدخل تقارير مبيعاتهم، وأتابع مواقعهم عبر GPS، ثم أرفع موقف كل مندوب إلى مديره.
ولأن الأرقام الخام لا تقول شيئًا وحدها، كنت أحوّلها إلى لوحة متابعة يومية مثل هذه:
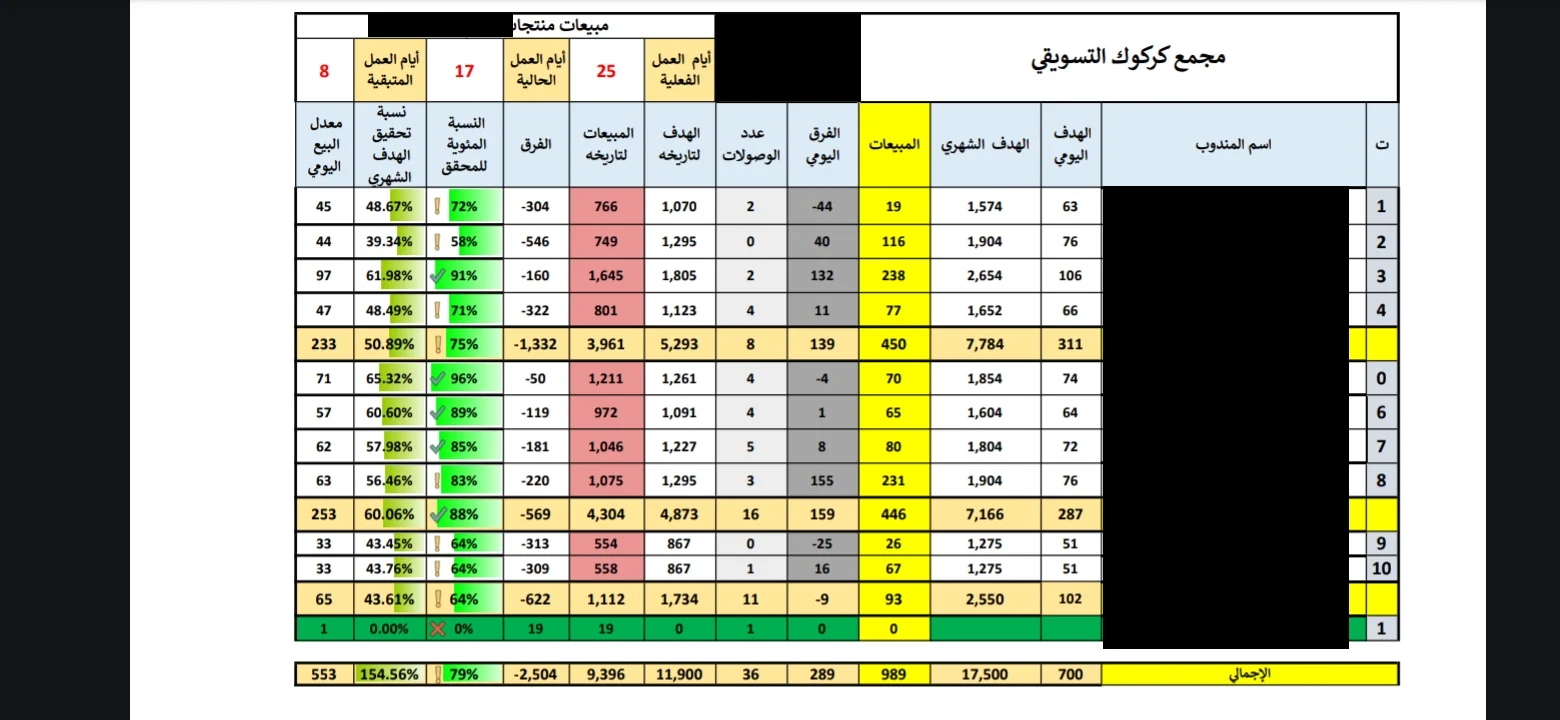
لكل مندوب: هدفه اليومي والشهري، ومبيعات اليوم، والمبيعات المتراكمة حتى تاريخه، والفرق عن الهدف، ونسبة التحقيق. وفي الأعلى: أيام العمل الفعلية والحالية والمتبقية. بنظرة واحدة تعرف من يسير على الطريق ومن يحتاج تدخّلًا قبل نهاية الشهر، لا بعدها.
كل شهر كنت أُعدّ الرواتب وأحتسب الحوافز. الحافز لا يُحدّد بالتقدير، بل من هدف كل مندوب ومبيعاته لكل منتج على حدة.
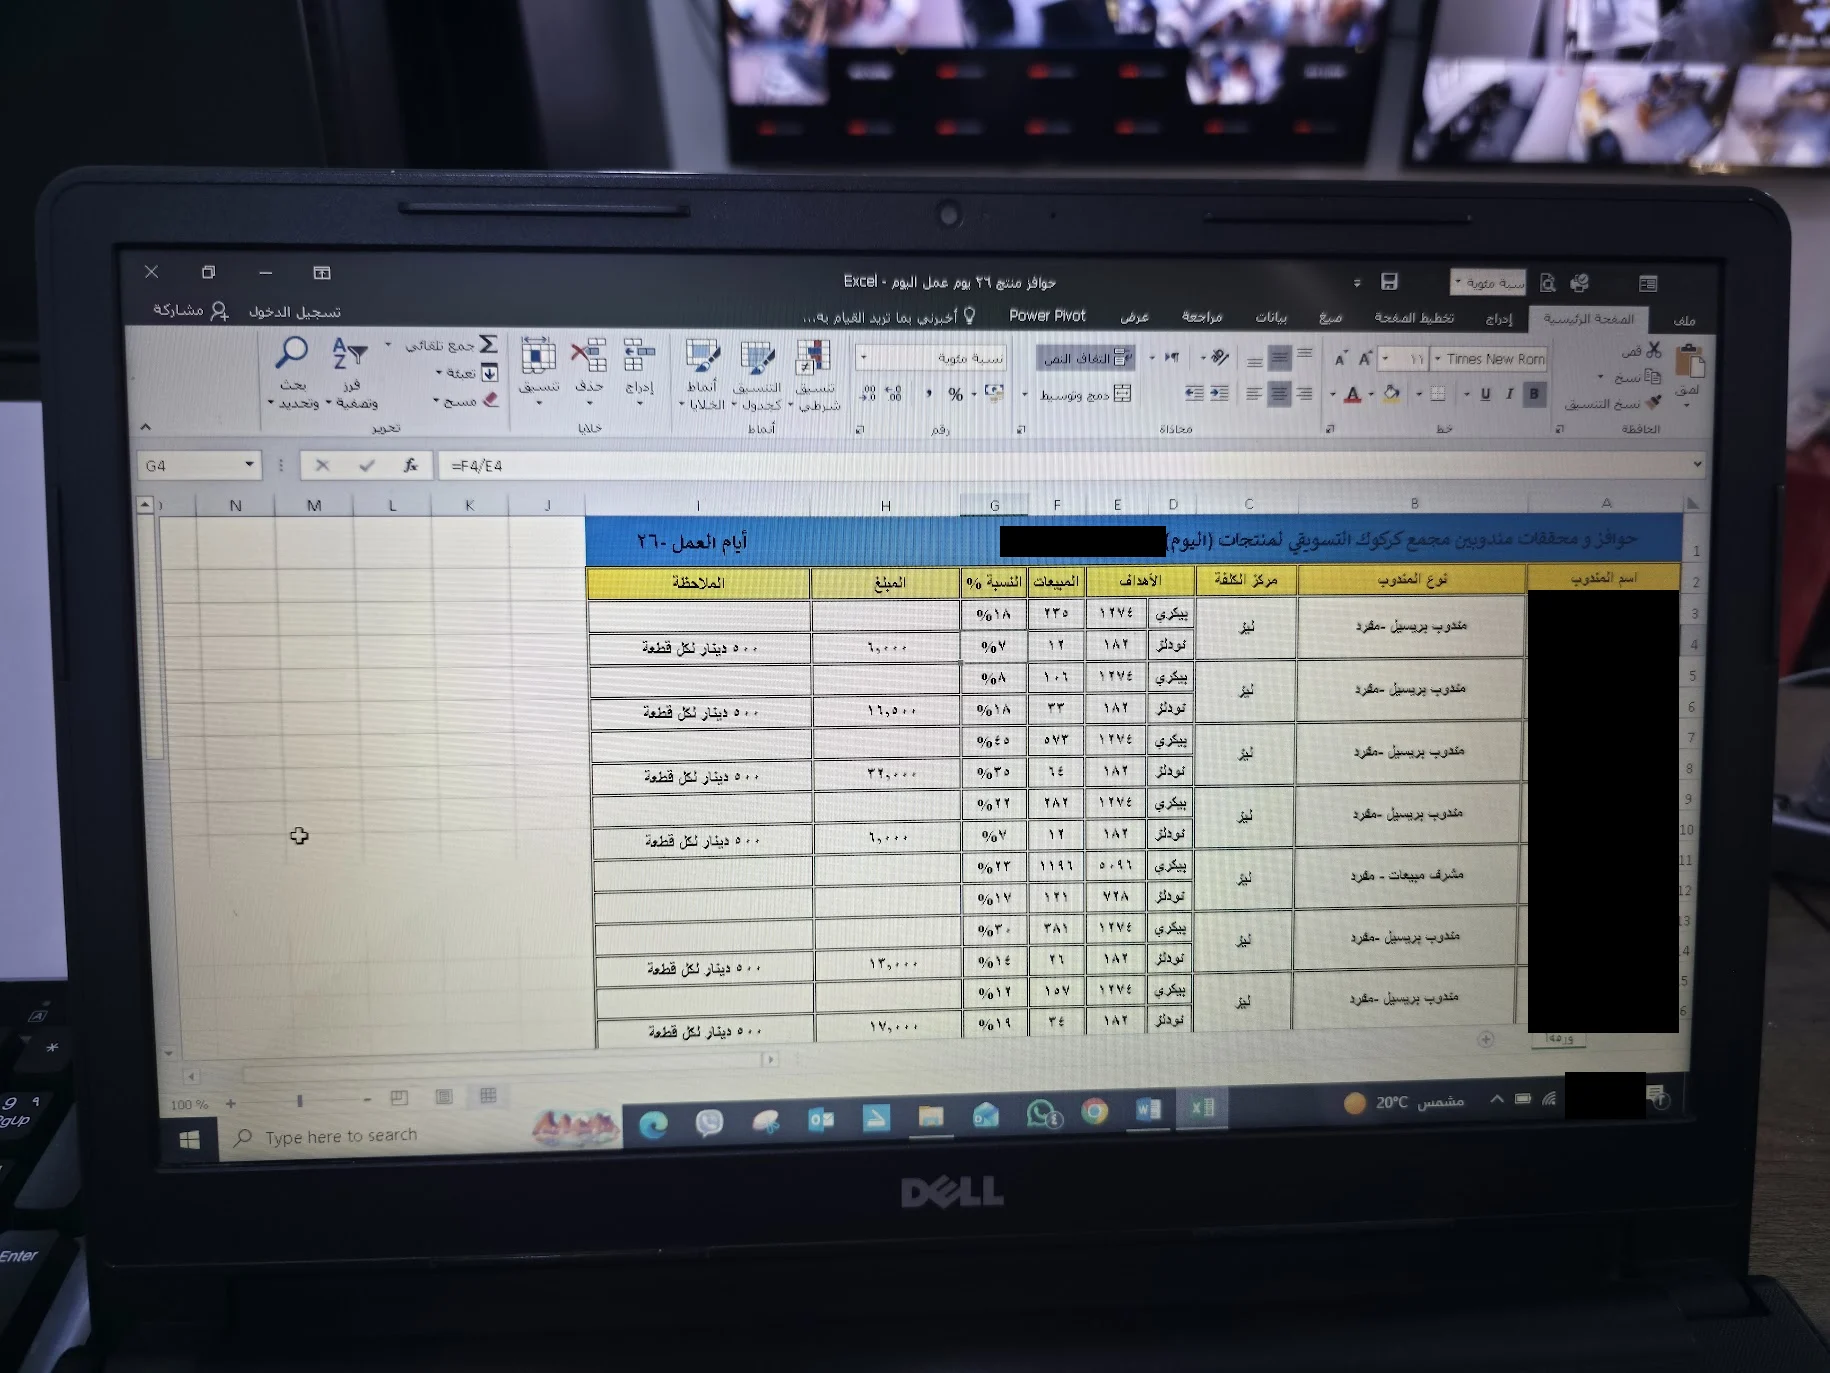
خطأ واحد هنا لا يبقى رقمًا على شاشة؛ بل يصبح راتب شخص ناقصًا أو زائدًا. لذلك كانت كل النسب والمبالغ تُحسب بمعادلات، لا باليد.
الإدارة العامة في بغداد تطلب من كل فرع جدولًا ثابتًا من الكشوفات، ولكل كشف موعد محدّد في الشهر:
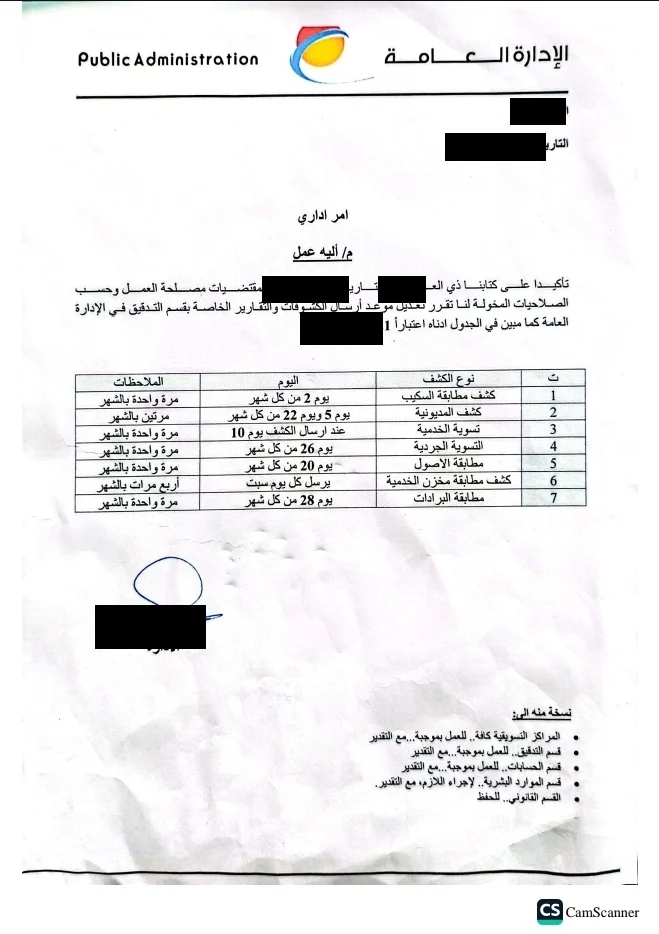
كشف مطابقة السكيب
كشف المديونية (مرتين بالشهر)
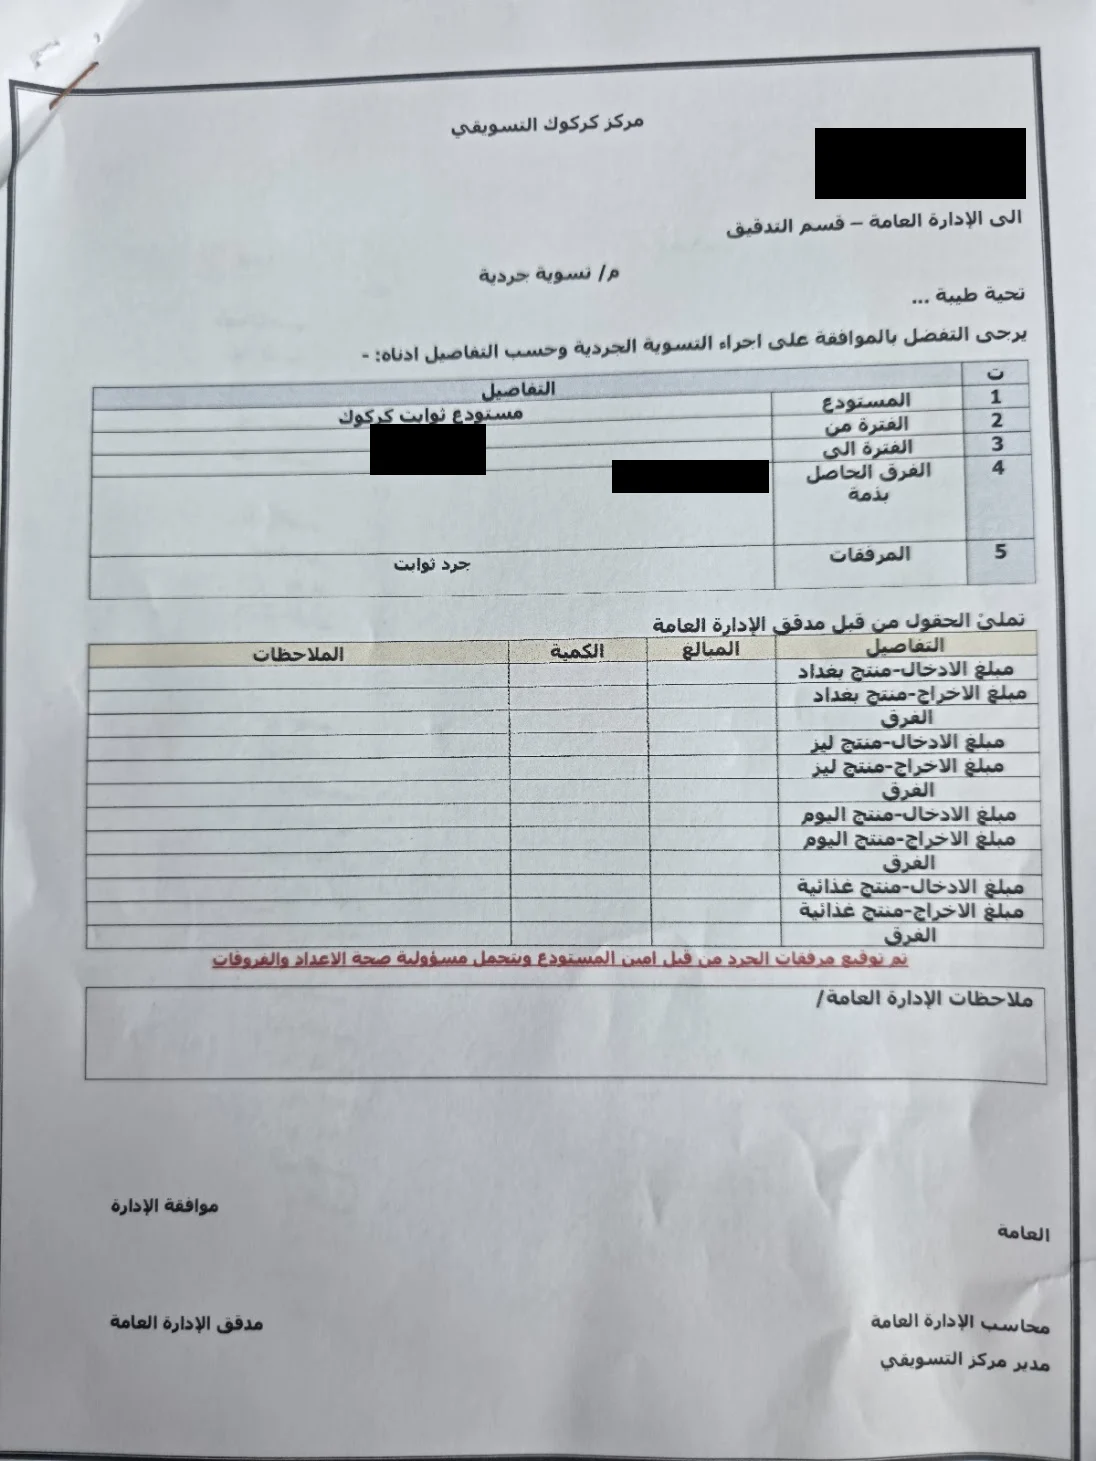
التسوية الجردية
مطابقة الأصول
مطابقة البرادات
كشف مطابقة مخزن الخدمية (أسبوعيًا)
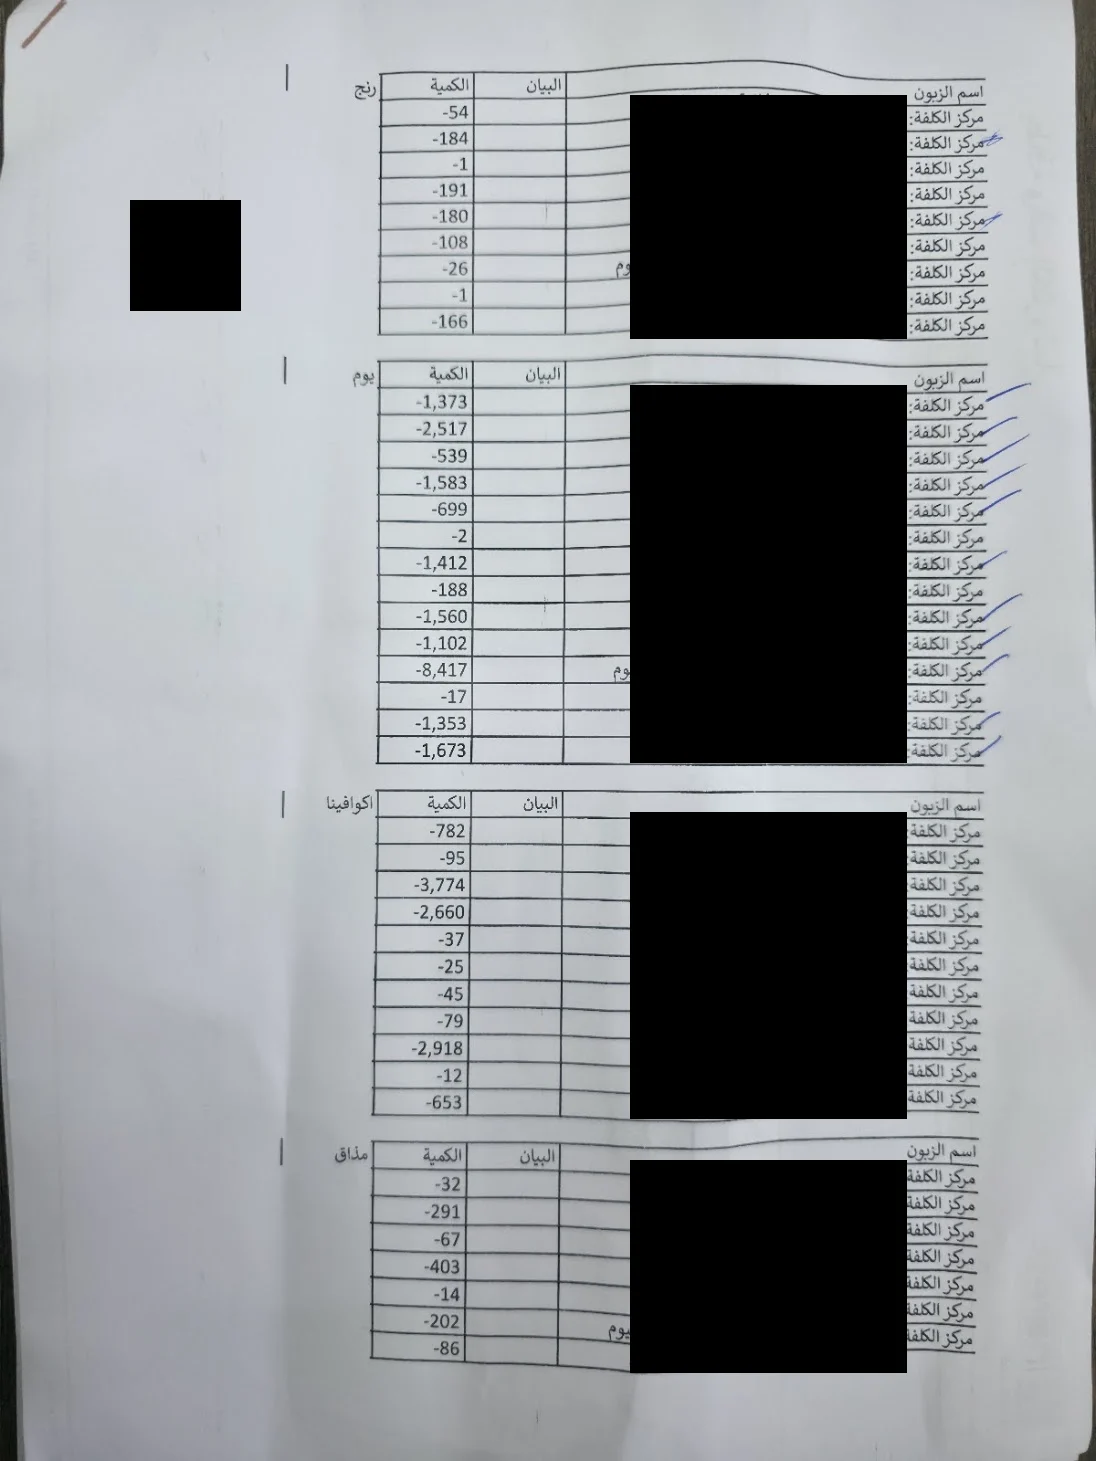
فوق هذا الجدول كانت هناك كشوفات تفصيلية لكل زبون ولكل منتج، تُراجَع سطرًا سطرًا حتى تتطابق الأرقام.
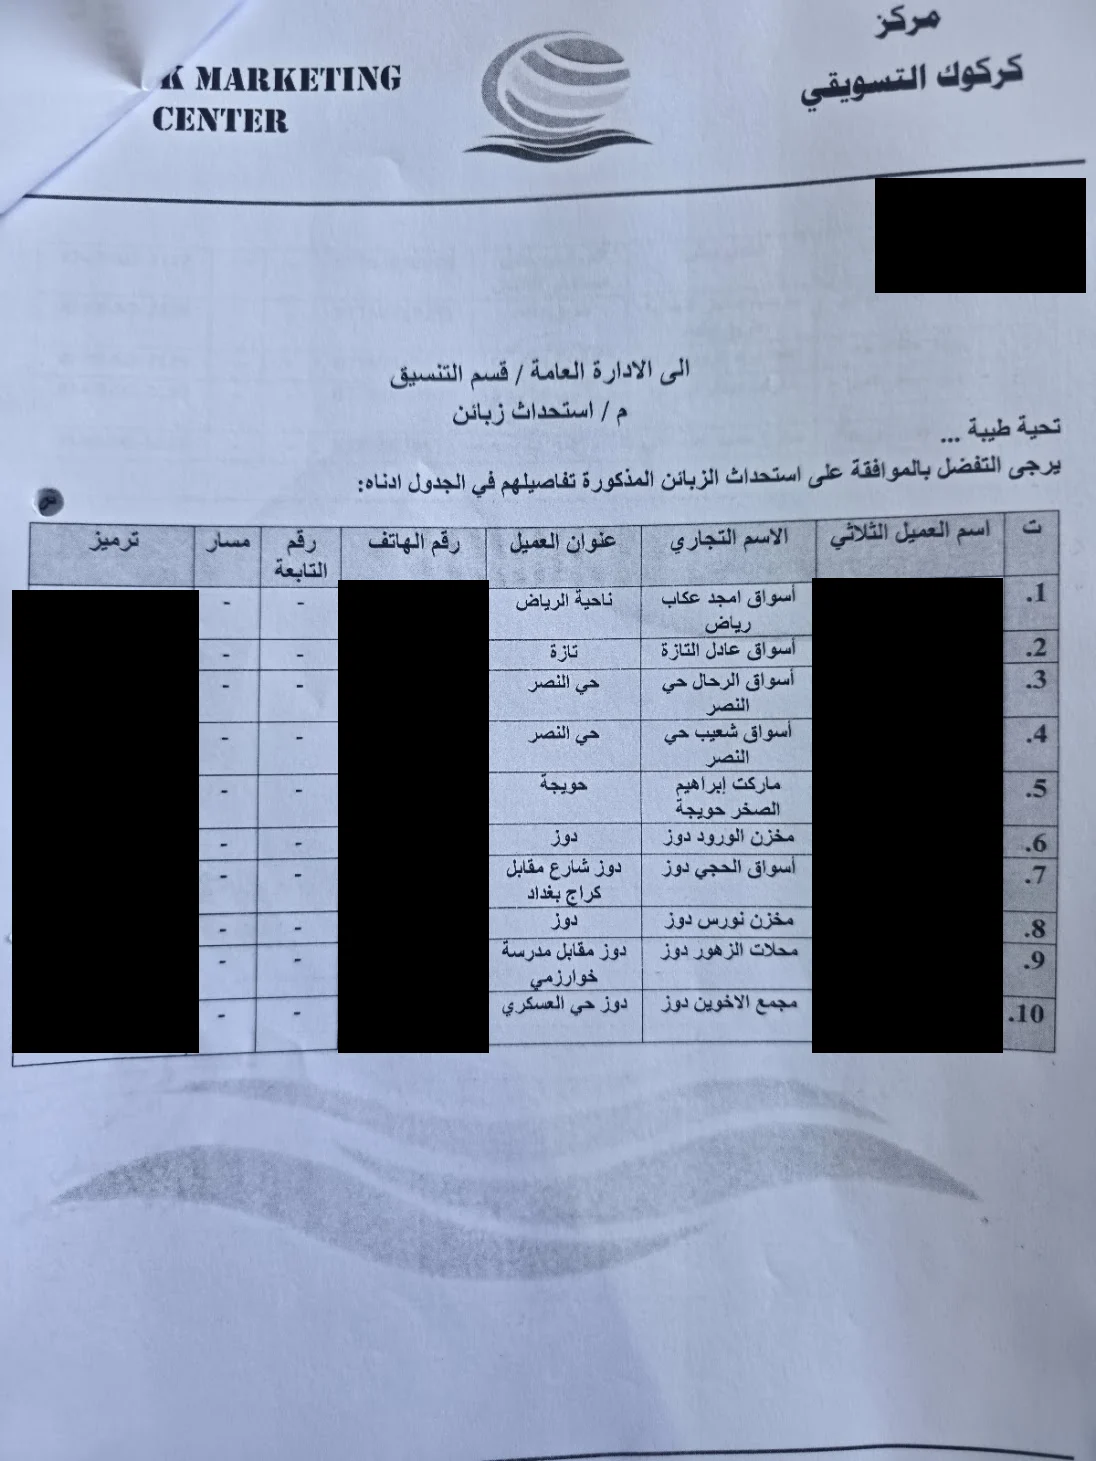
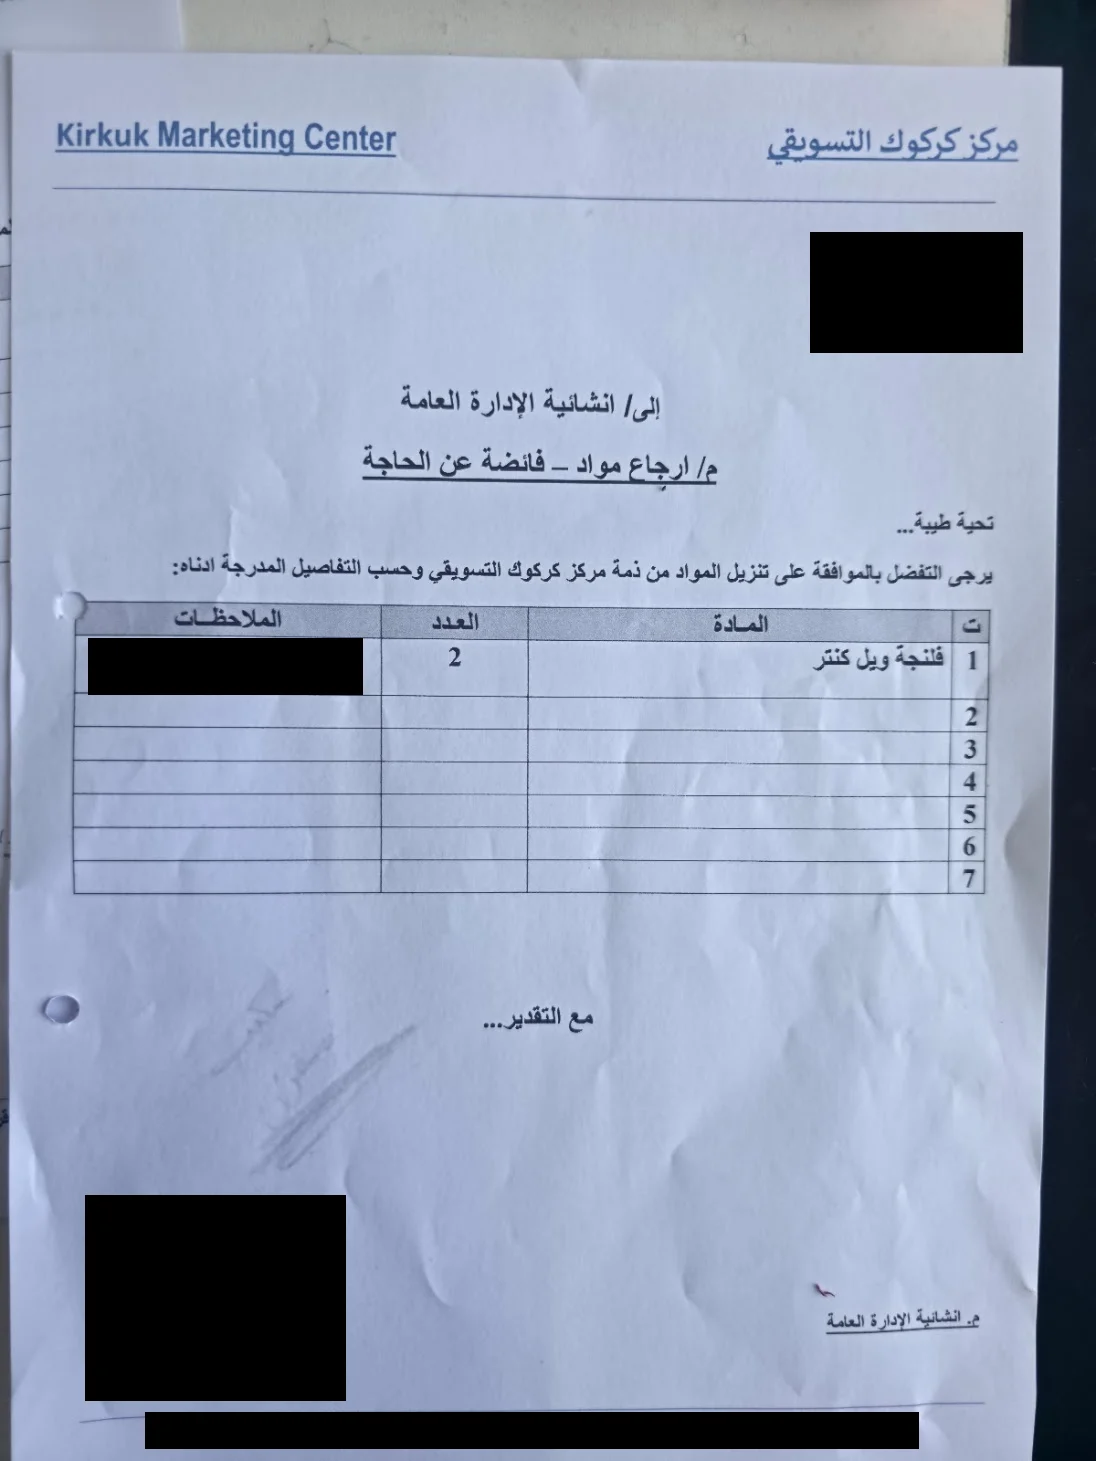
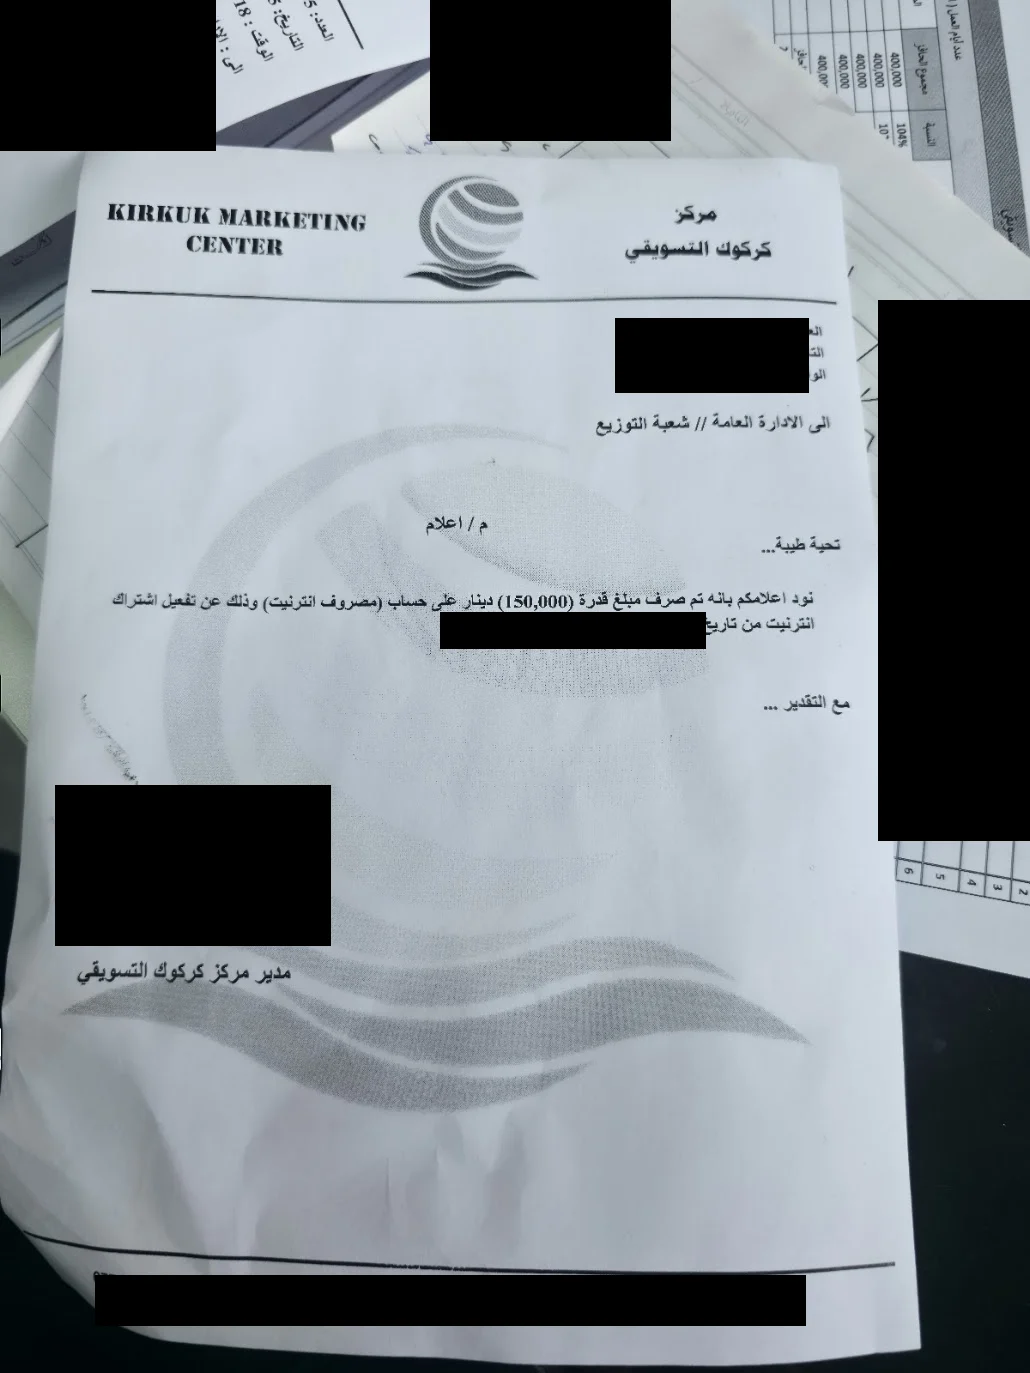
أي حركة خارج المألوف تحتاج كتابًا رسميًا برقم وتاريخ وتوقيع. من الكتب التي كنت أعدّها:
استحداث زبائن: تسجيل محلات جديدة بعناوينها ورموزها في النظام.
التسوية الجردية: معالجة الفرق بين ما في المستودع فعلًا وما في السجلات.
إرجاع المواد الفائضة: تنزيل مواد من ذمة الفرع وإعادتها إلى الإدارة العامة.
إعلام بالمصروفات: حتى اشتراك الإنترنت يُبلّغ به بكتاب رسمي.
جزء مهم من العمل كان استرداد ما يستحقّه الفرع من الشركات المورّدة. مثلًا: كشف بخصومات 2% لكل زبون مستحق، أو كشف بخصومات كارفور مادةً مادة، بالكمية وسعر البيع ومبلغ الخصم.
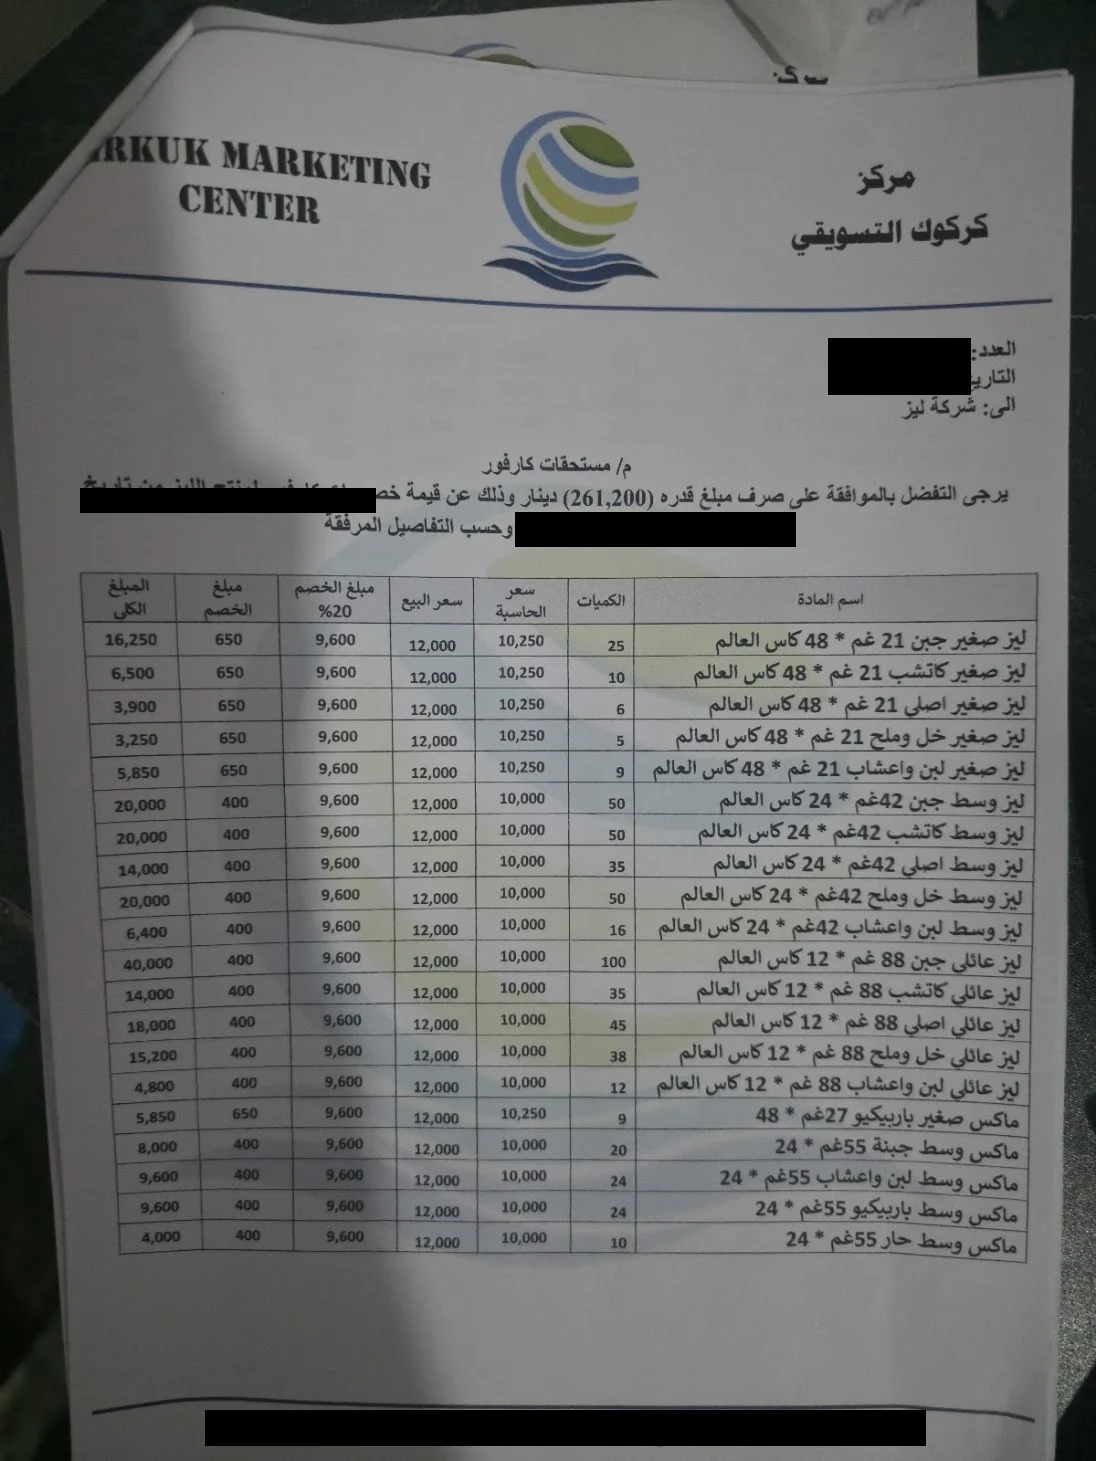
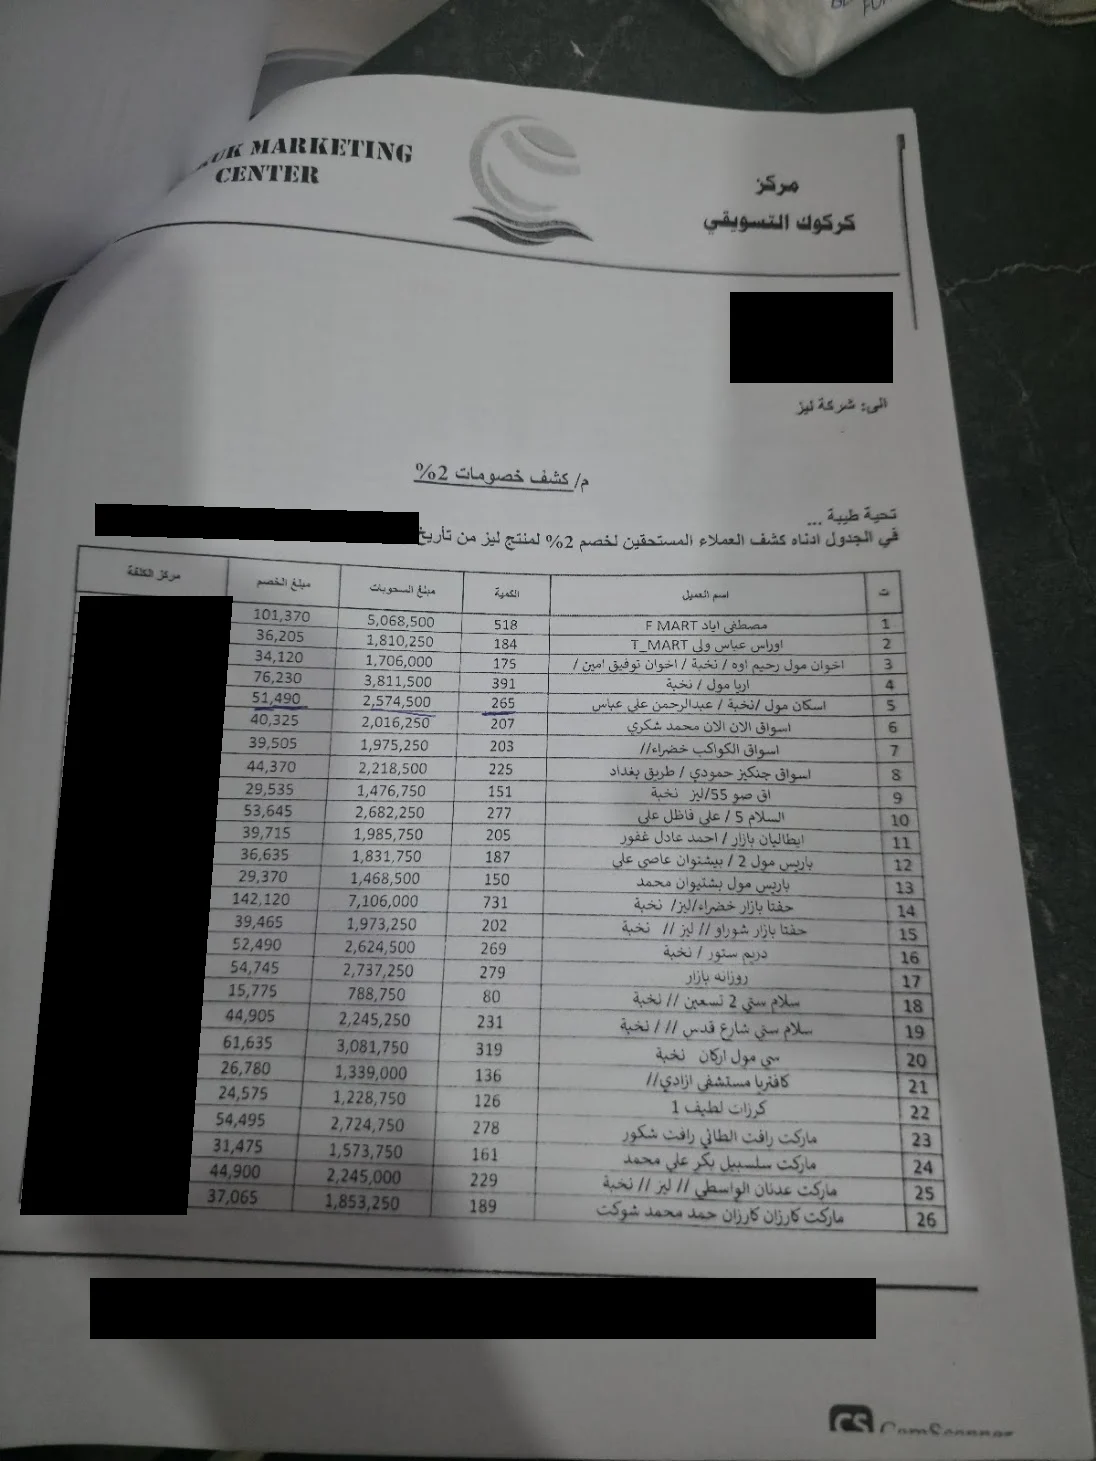
الدرس هنا بسيط: الخصم الذي لا يُوثَّق في كشف، لا يُستردّ.
لم تكن الصعوبة في مهمة واحدة، بل في اجتماعها وتكرارها. نفس الأعمال كل يوم، وفوقها مهام طارئة. مرّت عليّ أيام عملت فيها 12 ساعة تقريبًا بلا توقف، وكنت أعود إلى البيت منهكًا تمامًا.
كنّا ستة أشخاص بين محاسبة وإدخال بيانات وغيرها، ومع ذلك كنّا نعاني نقصًا في الكادر، وهذا حال أغلب الشركات. ووظيفتي تحديدًا كانت الوظيفة التي لا يرغب بها أحد.
ما ساعدني أنني شخص تقني بطبعي. بدل أن أكرّر العمل يدويًا كل يوم، بنيت لنفسي أدوات صغيرة في Excel:
جداول مترابطة: الرقم يُدخَل مرة واحدة، ثم يظهر في لوحة المتابعة وجدول الحوافز والتقارير.
معادلات للنسب والحوافز: لا حساب يدوي، ولا آلة حاسبة.
تنسيق شرطي ومؤشرات لونية: المندوب المتأخّر والموعد القريب يظهران وحدهما.
قوالب جاهزة للكتب والكشوفات: بدل البدء من الصفر في كل مرة.
نظام تسمية وأرشفة موحّد: الوصول إلى أي مستند مسألة ثوانٍ.
لم تُلغِ هذه الأدوات الضغط، لكنها حوّلت ساعات من العمل المتكرّر إلى دقائق، وقلّلت الأخطاء بشكل واضح.
المحاسبة هي حقيقة الشركة. كنت أراها عملًا إداريًا جافًا، ثم فهمت أنها الطريقة الوحيدة لتعرف هل الشركة تربح فعلًا. وكنت أنا من يُخبر الجميع بذلك.
المحاسبة هي نظامٌ لتسجيل العمليات المالية للمنشأة وتصنيفها وتلخيصها، ثم تحليل نتائجها وعرضها في تقارير وقوائم مالية، حتى يتخذ أصحاب القرار (الإدارة، والمُلّاك، والمستثمرون، والجهات الحكومية) قراراتهم بناءً عليها.
هذا التعريف لم يعد نظريًا بالنسبة لي؛ كل جزء منه كان مهمة يومية: التسجيل، والتصنيف، والتلخيص، ثم التقرير الذي يصل إلى من يقرّر.
الأدوات تصنع الفرق. الموظف نفسه بأداة سيّئة يعمل ضعف الوقت ويخطئ أكثر. جزء كبير من ضغط العمل في شركاتنا سببه أدوات لا تناسب طريقة عملنا.
كل ما يتكرّر يجب أن يُؤتمت. إذا كنت تفعل الشيء نفسه كل يوم بالطريقة نفسها، فهذا عمل يجب أن يقوم به الحاسوب لا أنت.
خرجت من العبور بفهم عملي لكيفية جريان المال والبضاعة والبيانات داخل شركة حقيقية، وبقناعة أن كثيرًا من التعب اليومي في مكاتبنا يمكن تجنّبه بأدوات أفضل. وهذه القناعة نفسها هي ما يدفعني اليوم إلى بناء أنظمة محاسبة وإدارة تناسب طريقة عمل الشركات العراقية.
الوسوم
- محاسبة
- أتمتة
- Excel
- تجربة عمل